
貯めるだけでは、理想の家は遠ざかる
家づくりのお金 vol.2 ── 貯める・守る
貯めるだけでは、理想の家は遠ざかる
「コツコツ貯金していれば、いつかは建てられる」。半分は正解です。けれど、これからの時代は、それだけでは少し心もとない。第2回は、お金の目減りを防ぎ、頭金を賢く準備する話です。
この記事の内容
1. お金は、置いておくだけで目減りする
2. 家の値段も、待つほど上がっていく
3. 頭金は、「いつ使うお金か」で置き場所を分ける
4. 知っておきたい二つの制度 ── NISAとiDeCo
1. お金は、置いておくだけで目減りする
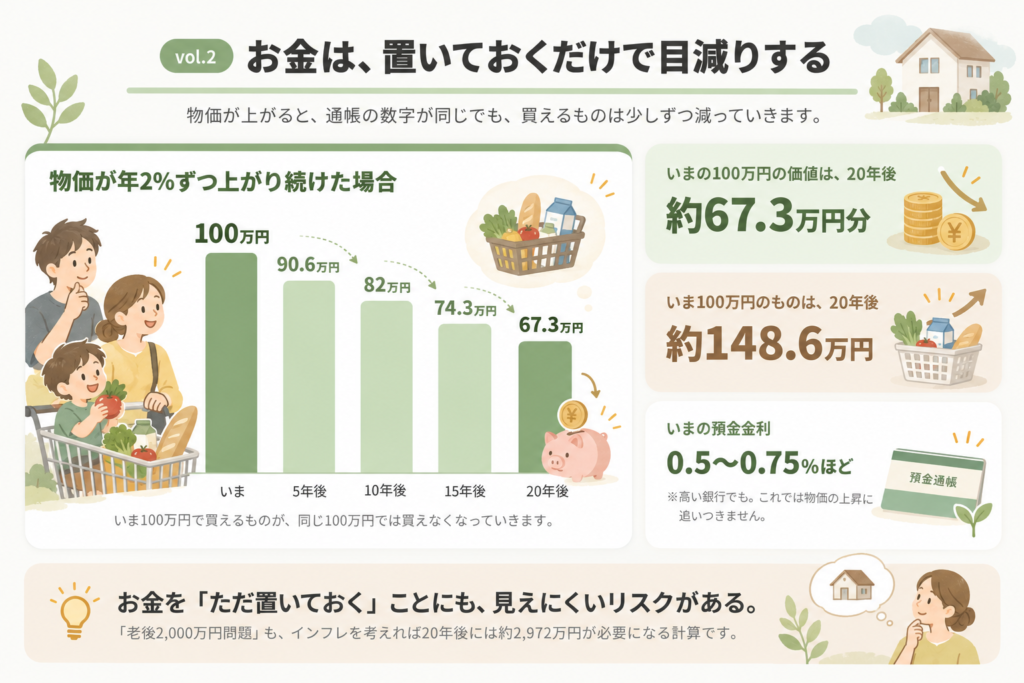
物価が上がると、通帳の数字が同じでも、そのお金で買えるものは少しずつ減っていきます。たとえば物価が年2%ずつ上がり続ければ、いまの100万円の価値は、20年後には約67万3,000円分にまで下がる計算です。逆にいえば、いま100万円で買えるものは、20年後には約148万6,000円出さないと買えなくなる、ということです。
いまの預金金利は特別なキャンペーンを除けば、高い銀行でも0.5〜0.75%ほど。これでは物価の上昇に追いつきません。よく話題になる「老後2,000万円問題」も、インフレを考えれば、20年後には約2,972万円が必要になる計算です。お金を「ただ置いておく」ことには、見えにくいリスクがあるのです。
2. 家の値段も、待つほど上がっていく
そして家づくりに引きつければ、近年は資材費や人件費の上昇で、住宅の建築費そのものも上がっています。「いつか」と先延ばしにするほど、同じ家でも必要な金額はふくらんでいきます。だからこそ、早めに計画的に動く意味があるのです。
3. 頭金は、「いつ使うお金か」で置き場所を分ける
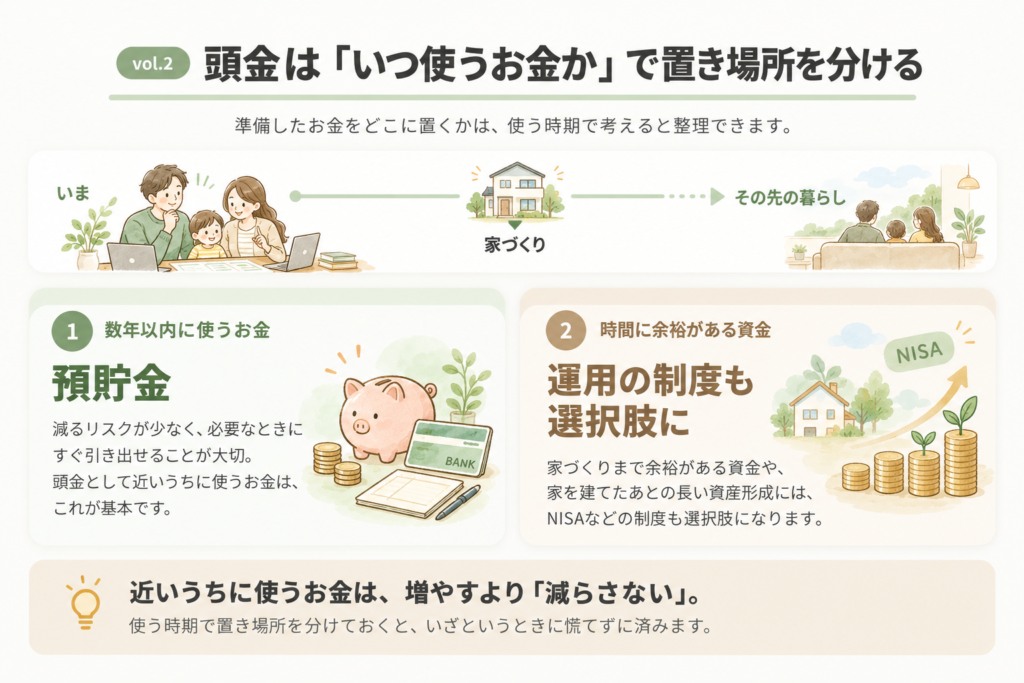
準備したお金をどこに置くかは、使う時期で考えると整理できます。数年以内に頭金として使うお金は、減るリスクが少なく、必要なときにすぐ引き出せること、預貯金が基本です。一方、家づくりまで時間に余裕がある資金や、家を建てたあとの長い資産形成には、運用の制度も選択肢になります。
4. 知っておきたい二つの制度 ── NISAとiDeCo
NISAは、投資で得た利益が非課税になる制度です。2024年からの新制度では非課税の期間が無期限になり、生涯で最大1,800万円まで投資できます。ただし投資である以上、必ず運用益が出るとは限らず、元本割れの可能性もあります。よく調べたうえで活用したい制度です。
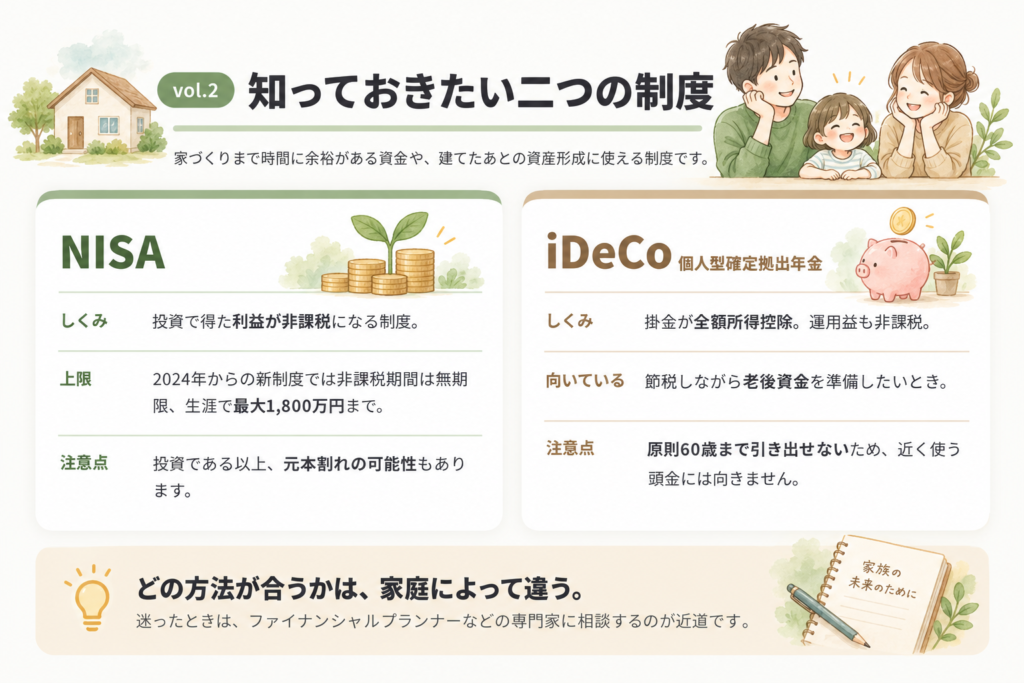
iDeCo(個人型確定拠出年金)は、掛金が全額所得控除になり、運用益も非課税。節税しながら老後資金を準備できるのが最大のメリットです。ただし、原則60歳まで引き出せません。つまり、近い将来に使う家づくりの頭金には向かない、という点は押さえておきましょう。どの方法が合うかは家庭によって違うので、迷ったときはファイナンシャルプランナーなどの専門家に相談するのが近道です。
次回 vol.3(最終回)──「税金は、知っている人だけが取り戻している」。使える控除と、家を建てたあとに戻ってくる住宅ローン控除を、くわしくお届けします。


ご相談案内
まずはお気軽に
ご相談ください!
注文住宅で家を建てることを検討中の方、すでに見積りしたが何を比較したらいいかお悩みの方、
仮契約をしたが本当にこれでいいのか自信がない…という方、
その他、家を建てることでお悩みの方、まずはメールにてお気軽にご相談ください。